教育辅助服务编码拆分 开票不再“一刀切”
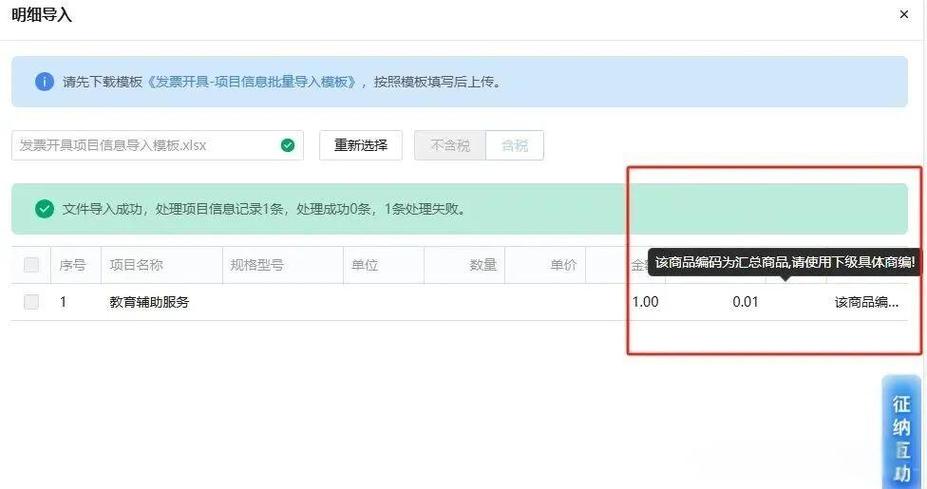
在税收征管日益精细化的背景下,教育辅助服务领域的开票规则迎来了重要调整。过去,许多教育机构在开具发票时,往往将各类辅助服务笼统归入“教育服务”或“咨询服务”等大类,这种“一刀切”的做法不仅模糊了服务实质,也给企业带来了潜在的税务风险。随着《商品和服务税收分类编码表》的更新与细化,教育辅助服务的编码拆分成为规范开票行为、精准适用税收政策的关键一步。
一、为何要拆分教育辅助服务编码?
教育辅助服务并非单一业务,而是涵盖教育教学检测和评价、招生辅助、培训辅助、教材开发与销售、教育咨询等多个细分领域。不同服务适用的增值税税率和税收优惠存在差异。例如,学历教育服务通常可享受免税政策,而非学历教育辅助服务则需按6%或3%征收率纳税;教材销售适用13%的货物税率,而单纯的咨询服务又可能涉及6%的现代服务税率。若开票时“一锅烩”,不仅可能造成税额计算错误,还容易在税务稽查中被认定为编码适用不当,面临补税、滞纳金甚至罚款的风险。
二、拆分编码的核心要点
- 对照编码表精准定位:根据实际业务内容,在《商品和服务税收分类编码表》中找到对应的细分编码。例如,“教育辅助服务”下已细分为“教育教学检测和评价服务”“招生辅助服务”“培训辅助服务”等;涉及教材销售的应归入“图书、报纸、期刊类”,涉及软件辅助的则可能归入“信息技术服务”。
- 依据合同实质判断:一项业务可能包含多种服务元素,拆分开票的前提是合同或协议中明确区分了各项服务的金额与内容。若合同笼统约定“教育辅助服务费”,则需根据实际提供的服务类型进行合理拆分,避免人为调节税率。
- 关注混合销售与兼营行为:对于既提供学历教育服务又提供非学历培训辅助的机构,应分别核算销售额,分别适用免税与征税政策;未分别核算的,税务机关有权进行核定。同样,既销售教材又提供培训服务的,属于兼营行为,必须分别开票、分别计税。
- 利用开票系统功能实现拆分:现代增值税发票管理系统支持在同一张发票上开具多行不同编码的商品或服务。纳税人可在开票时按服务项目逐行列明,确保每行编码与实际业务一致,做到“业务流、合同流、发票流”三流一致。
三、拆分后的实务影响
编码拆分带来的最直接影响是开票工作量的增加和财务核算精细化的要求。但从长远看,这一变化倒逼教育机构规范内部管理:一是促使业务部门在合同签订环节明确服务清单与定价,减少后续争议;二是帮助财务人员准确判断适用税率,降低税务风险;三是为享受税收优惠提供清晰依据,例如符合条件的学历教育辅助服务可按规定免征增值税,若未单独核算则无法享受。对于购买方而言,取得编码正确的发票也是其合规抵扣或税前列支的前提。
四、注意事项与建议
教育机构在实施编码拆分时,应注意以下几点:第一,及时更新开票软件的商品编码库,确保使用最新版本;第二,对财务和业务人员进行专项培训,理解各类辅助服务的编码归类规则;第三,建立发票复核机制,定期抽查开票编码与业务实质是否匹配;第四,对于政策不明确的边缘业务,主动与主管税务机关沟通确认,避免自行判断失误。
教育辅助服务编码拆分不是简单地增加开票行数,而是税收精细化管理背景下的一场“开票革命”。它要求教育机构从合同管理、财务核算到发票开具全流程做到業务真实、分类清晰、编码准确。唯有告别“一刀切”的粗放开票模式,才能在合规经营中行稳致远,充分享受政策红利。
如若转载,请注明出处:http://www.tuodadianshang.com/product/44.html
更新时间:2026-11-03 08:51:33