教育辅助服务编码拆分 开票不再“一刀切”
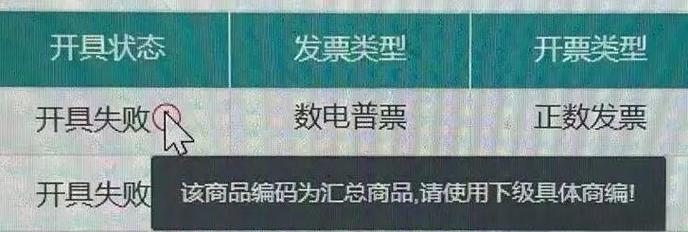
长期以来,教育辅助服务在增值税开票环节常被简单归类,导致税率适用与业务实质不符,企业面临税务风险与成本压力。随着税收分类编码的细化,教育辅助服务编码拆分势在必行,开票管理正从“一刀切”走向精准化。
一、政策背景:编码细分推动精准开票
国家税务总局持续推进税收分类编码的精细化调整,要求纳税人根据实际业务性质选择对应编码。教育辅助服务涵盖的范围较广,包括教育辅助、培训辅助、考试辅助、教材辅助等多种业态。过去,许多企业将所有教育辅助服务笼统归入同一编码,未能区分服务的具体内容与税率适用标准,这不仅模糊了业务实质,也容易引发税务争议。编码拆分后,不同细分服务对应各自的税收编码和税率,迫使企业在开票时必须准确反映服务类型,实现“一业一码、一码一率”。
二、拆分难点:业务边界需厘清
教育辅助服务编码拆分的核心难点在于业务边界的界定。一方面,部分服务具有交叉性,例如一家机构同时提供培训场地支持和教材销售,若未分别核算,极易错用编码;另一方面,一些新兴教育辅助形态(如线上辅导工具服务、智能评测服务)在传统编码中难以找到精确对应项,需要结合业务实质归入合适的细分编码。企业内部管理系统与开票系统的衔接也是难点,如果ERP系统中的服务科目与税收编码未建立映射关系,开票人员手工选择编码时极易出错。
三、拆分实践:从编码映射到开票规范
企业应以此为契机,建立完整的教育辅助服务编码管理体系。第一步,梳理全部服务产品,明确每项服务的业务描述、交付形式与价值构成;第二步,对照最新税收分类编码表,逐一匹配细分编码并形成内部对照手册;第三步,改造业务系统,在合同、结算、开票各环节统一编码标识,实现自动带出税收编码;第四步,对财务和业务人员进行培训,确保理解编码拆分逻辑,避免因操作惯性导致编码错配。在开票规范上,重点是确保发票内容与实际服务一致,对于混合服务,应按拆分明细具名开票,避免笼统冠以“教育辅助服务”。
四、风险提示:关注税率差异与关联申报
编码拆分后,不同细分服务的税率差异需要密切关注。例如,培训辅助服务与技术支持的税率可能不同,若拆分不当,可能造成少缴或多缴税款,引发补税及滞纳金风险。企业还应关注拆分后的关联申报一致性,确保增值税申报表、财务报表与发票数据之间的逻辑自洽。对于跨期业务,更要注意拆分政策的时间节点衔接,旧编码业务不宜上新编码发票,防止错开错报。
五、从小切口走向财税精细化管理
教育辅助服务编码拆分看似只是税务管理中的一处细节,实则是企业财税精细化管理的要求使然。准确运用细分编码,既能降低税务风险,又能帮助企业优化成本结构、明确自身业务全景。建议教育服务企业主动对照行业编码表开展自查,以编码拆分为契机完善内部合规机制,让开票从“一刀切”转向精准匹配,在日常经营成果中改善财税合规表现。
如若转载,请注明出处:http://www.tuodadianshang.com/product/8.html
更新时间:2026-11-03 00:32:26